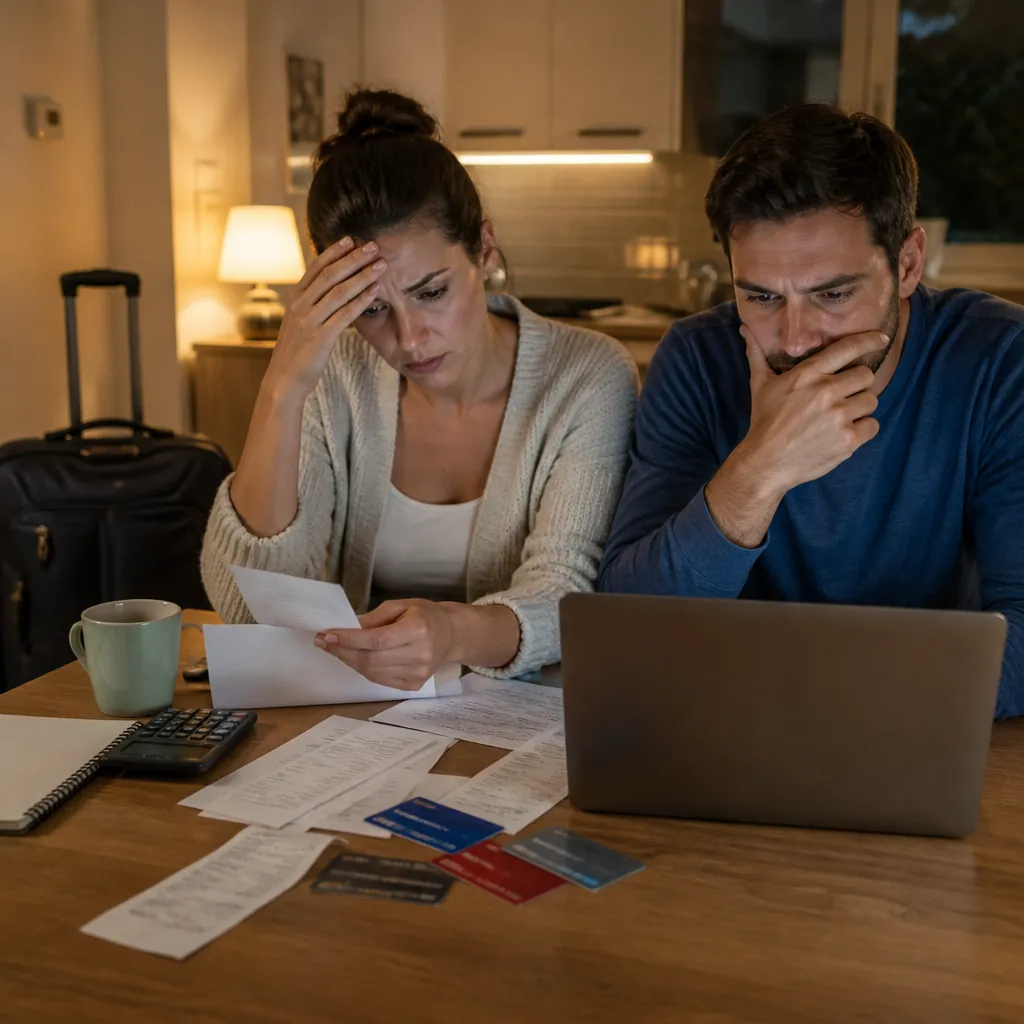
נסיעה לחו״ל אמורה להישאר זיכרון טוב. אבל לפעמים היא חוזרת הביתה בדמות חוב: אשראי שהתנפח, הלוואה למימון טיסות ומלונות, קניות שלא תוכננו, או שילוב של כולם. כשהחוב מתחיל להשפיע על שכר הדירה, המשכנתא או ההוצאות הבסיסיות, הוא מפסיק להיות “מינוס זמני” והופך לבעיה כלכלית אמיתית.
המאמר הזה הוא מדריך פרקטי לאנשים שמגלים שחוב שנוצר סביב נסיעה לחו״ל כבר לא נשלט, ורוצים להבין מתי כדאי לעצור ולבחון ברצינות פתרונות עמוקים יותר, כולל הליך חדלות פירעון. אם אתם רוצים לקרוא רקע מסודר על הנושא לפני שמקבלים החלטות, אפשר למצוא כאן גם הפניה קצרה ל מקור מידע בסיסי: למידע נוסף.
| סימן אזהרה | מה זה נראה ביום יום | מה כדאי לעשות מיד |
|---|---|---|
| תשלומי מינימום באשראי | אתם משלמים רק את המינימום והחוב לא יורד | לעצור רכישות באשראי ולבנות תוכנית פירעון |
| הלוואה לסגירת הלוואה | לוקחים הלוואה חדשה כדי לכסות קודמת | למפות את כל החובות ולבדוק חלופות לפני עוד הלוואה |
| פיגור קבוע | תמיד יש תשלום שנדחה לחודש הבא | לקבוע סדר עדיפויות והקפאת הוצאות לא חיוניות |
| לחץ נפשי מתמשך | טלפונים מנושים, חשש מהחזרות חיובים | לא להתעלם, לפנות לייעוץ כלכלי או משפטי בזמן |
חשוב להדגיש: “פשיטת רגל” הוא ביטוי שממשיך להישמע בשיח, אבל בישראל משתמשים כיום במונח חדלות פירעון ושיקום כלכלי. זה אינו צעד ראשון, וגם לא פתרון קסם. זה הליך שמטרתו לעשות סדר, להגדיר יכולת החזר ריאלית, ולהתקדם לשיקום כלכלי תחת כללים ברורים.
לפני שמדברים על חדלות פירעון: מיפוי מצב אמיתי
כשחוב קשור לנסיעה לחו״ל, קל לשכנע את עצמנו שהוא יסתדר “אחרי הבונוס” או “אחרי החגים”. בפועל, מה שקובע הוא היחס בין סך החובות להכנסה הפנויה והיכולת לעמוד בתשלומים לאורך זמן. לכן השלב הראשון הוא לא עוד תשלום קטן, אלא מיפוי מדויק.
- רשמו את כל ההתחייבויות: כרטיסי אשראי, הלוואות, מסגרת עו״ש, תשלומים דחויים, ערבויות שנתתם לאחרים.
- ציינו לכל חוב: יתרה, ריבית אם ידועה לכם, החזר חודשי, תאריך חיוב קבוע, והאם יש פיגור.
- סכמו הכנסות נטו מכל המקורות, ואז הפחיתו הוצאות קבועות הכרחיות: דיור, חשבונות, מזון, תחבורה, בריאות.
- בדקו כמה באמת נשאר לתשלום חובות. לא כמה “אמור” להישאר, אלא כמה נשאר בפועל בחודשים האחרונים.
כדי לא לפספס, הנה רשימת מסמכים שכדאי לאסוף כבר עכשיו. גם אם תבחרו בסוף לא להיכנס להליך משפטי, המסמכים האלה יעזרו לכם לנהל משא ומתן ולהבין את התמונה.
- דפי חשבון בנק אחרונים.
- דוחות חיובי אשראי מפורטים.
- הסכמי הלוואות או מסמכי הצטרפות.
- מכתבים, דרישות תשלום והתראות אם התקבלו.
- תלושי שכר או אישורי הכנסה לעצמאים.
- חוזה שכירות או פרטי משכנתא, כדי להבין הוצאה בסיסית שאי אפשר לוותר עליה.
עכשיו מגיע מבחן המציאות: האם החוב קשור רק לנסיעה עצמה, או שהנסיעה פשוט “חשפה” מצב שהיה כבר לא יציב? זה חשוב, כי אם הבעיה מבנית, פתרונות נקודתיים לעיתים רק דוחים את המשבר.
| שאלה | אם התשובה היא “כן” | מה זה אומר |
|---|---|---|
| האם גם לפני הנסיעה היה מינוס מתמשך? | החוב לא התחיל בטיול | נדרש שינוי התנהלות, לא רק כיסוי חד פעמי |
| האם יש יותר ממקור חוב אחד? | אשראי וגם הלוואות וגם עו״ש | הסיכון לגלגול חוב גבוה יותר |
| האם ההחזרים כבר “אוכלים” הוצאות בסיס? | דוחים חשבונות או מזון | זה סימן למצוקה תזרימית אמיתית |
בשלב הזה, עוד לפני שמסיקים מסקנות קשות, שווה לבדוק חלופות פשוטות יותר. לעיתים ניתן לייצב את המצב בלי הליך משפטי, אם פועלים מהר.
- עצירת אשראי זמנית: מעבר לתשלום בדביט או מזומן בלבד לפרק זמן מוגדר.
- תוכנית תשלומים מול הבנק או חברת האשראי, עם יעד ברור להורדת יתרה.
- איחוד חובות, רק אם הוא מוריד החזר חודשי ולא “קונה זמן” יקר עם עלות גבוהה.
- הורדת הוצאות קבועות: ביטול מנויים, מו״מ על תקשורת, צמצום רכב שני.
מתי החוב כבר לא “מסתדר” לבד: סימנים שמצדיקים בחינה משפטית
יש נקודה שבה ניסיונות הישרדות שגרתיים, כמו לשלם מינימום או לקחת הלוואה קטנה, מפסיקים לעזור. אם אתם מזהים שאתם עובדים קשה ועדיין שוקעים, זה הזמן לשקול ייעוץ מקצועי ולבחון האם חדלות פירעון היא מסלול רלוונטי.
בדקו את עצמכם מול הסימנים הבאים. אין כאן אבחון משפטי, אלא רשימת טריגרים שמרמזים שכדאי לעצור ולבדוק.
- אין לכם יכולת לעמוד בהחזרים בלי להיכנס לפיגור בהוצאות בסיסיות.
- התחלתם לקבל התראות, איומים בהליכים או פניות תכופות מנושים.
- אתם מגלגלים חוב: הלוואה חדשה משמשת לכיסוי חובות קודמים ולא לצורך אמיתי.
- אתם מסתירים את המצב מבני זוג או משפחה, והלחץ הנפשי משבש תפקוד.
- קיימות כמה התחייבויות במקביל ואתם כבר לא יודעים “למי לשלם קודם”.
ההחלטה האם לשקול הליך תלויה גם בסוגי החוב והמבנה שלהם. חוב מאשראי שונה מהתחייבות חוזית אחרת, וחשוב להבין אילו חובות יש לכם, גם אם לא יודעים עדיין מה הפתרון.
| סוג חוב נפוץ אחרי נסיעה | דוגמה | מה הבעיה האופיינית |
|---|---|---|
| אשראי מתגלגל | יתרה בכרטיס שממשיכה לצבור חיובים | קשה “לתפוס” את הקרן, במיוחד עם תשלומי מינימום |
| הלוואה ייעודית | הלוואה למימון טיסה ומלונות | החזר קשיח בכל חודש בלי קשר להוצאות אחרות |
| מסגרת עו״ש | מינוס קבוע בבנק | תחושת “שגרה” שמסתירה עלויות ושחיקה |
אם החלטתם לבדוק את נושא חדלות הפירעון, מומלץ להגיע לייעוץ כשאתם מסודרים. זה משפיע על איכות ההמלצה שתקבלו ועל היכולת להבין סיכונים.
- הכינו רשימת נושים עם סכומים והחזרים.
- רשמו נכסים בבעלותכם או נכסים משמעותיים במשפחה הגרעינית, אם יש.
- תעדו שינויי הכנסה צפויים: פיטורים, מעבר עבודה, חופשת לידה, ירידה בעסק.
- הגדירו מטרה: האם אתם רוצים רק לעצור הליכים, או לבנות מסלול לשיקום לאורך זמן.
לצד ייעוץ משפטי, יש גם מקורות מידע רשמיים שמסבירים על ההליך בשפה נגישה לציבור. מידע כזה יכול לעזור לכם להבין מונחים לפני שיחה עם עורך דין, ולהגיע עם שאלות ממוקדות. אתר ממשלתי רלוונטי הוא עמודי האפוטרופוס הכללי בנושא חדלות פירעון ופתיחת הליך, למשל דרך מקור רשמי זה: מידע באתר האפוטרופוס הכללי.
אז מתי באמת שוקלים הליך, ומה עושים קודם: דרך פעולה בשלבים
הטעות הנפוצה היא לקפוץ ישר לשאלה “האם להיכנס להליך”, בלי לסדר קודם את שני הדברים הקריטיים: שליטה בתזרים והפסקת ההידרדרות. גם אם בסוף תיכנסו להליך, צעדים מקדימים יכולים לשפר את נקודת הפתיחה שלכם ולצמצם נזקים.
כך נראית דרך פעולה פרקטית, שלב אחרי שלב. לא כל שלב מתאים לכל אחד, אבל זה שלד מסודר שמונע החלטות אימפולסיביות.
- עצירת דימום: הקפאת רכישות באשראי והורדת הוצאות לא חיוניות למשך 30 יום לפחות.
- מפת חובות אחת: גיליון אחד שבו מרוכזים כל החובות, כולל סכום והחזר.
- תעדוף תשלומים: קודם הוצאות קיום בסיסיות, אחר כך חובות לפי דחיפות וסיכון.
- שיחה יזומה עם נושים: לפני פיגור נוסף, לבקש פריסה או שינוי מסלול, בכתב אם אפשר.
- בדיקת חלופות: איחוד חובות, מו״מ, או הסדר. אם זה לא ישים, לשקול הליך.
- ייעוץ מקצועי: משפטי וכלכלי, כדי להבין השלכות וזכויות.
| מטרה | צעד קטן שמבצעים השבוע | מה מודדים |
|---|---|---|
| הורדת לחץ מיידי | עצירת אשראי והגדרת תקציב מזומן | האם החודש נעצרה הגדלת החוב |
| שקיפות | ריכוז כל החובות בגיליון אחד | האם יודעים בדיוק כמה חייבים ולמי |
| שיפור יכולת החזר | ביטול מנויים ומו״מ על חשבונות | כמה כסף פנוי נוסף נוצר |
| החלטה מושכלת | פגישת ייעוץ עם מסמכים מסודרים | האם יש תוכנית ריאלית ל 12 חודשים |
יש גם שאלות שהן “קו אדום” אישי. הן לא מחליפות ייעוץ, אבל הן עוזרות לזהות אם אתם במצב שבו שיקום מחייב מסגרת פורמלית.
- האם אתם יכולים לשלם את כל ההחזרים החודשיים במשך חצי שנה בלי עוד הלוואה?
- האם נשאר לכם כסף להוצאות בסיס אחרי החזרים, בלי להיכנס לפיגור?
- האם קיים חוב שאתם פשוט לא מסוגלים לשרת גם אם תצמצמו משמעותית?
- האם אתם קרובים לנקודת שבירה תעסוקתית או בריאותית בגלל הלחץ?
ולבסוף, שאלה שאנשים שוכחים לשאול: האם אתם פועלים לבד. הרבה חובות “מטיסה ומלון” יושבים על יותר מגורם אחד, בני זוג, שותפים לטיול, משפחה שעזרה במימון. שיחה שקופה יכולה למנוע צעדים שגויים.
כלל עבודה מועיל: לא מקבלים החלטה גדולה מתוך בושה או לחץ של שבוע אחד. קודם עושים סדר, ואז בוחרים מסלול שמאפשר לכם לחזור לתפקוד.
כמו שאתם מתכננים נסיעה טובה עם מסלול, תקציב, וביטוח שמתאים לכם, כך גם יציאה מחוב דורשת תוכנית. לפעמים התוכנית היא משא ומתן והידוק חגורה. ולפעמים, כשאין יכולת ריאלית להחזיר, שווה לבחון ברצינות הליך חדלות פירעון כדי לעצור את הסחרור ולפתוח דף חדש בצורה מסודרת.
- אם אתם רק בתחילת ההסתבכות, התמקדו במיפוי ובבלימת הוצאות.
- אם אתם במצב של גלגול חוב מתמשך, פנו לייעוץ והציגו תמונה מלאה.
- אם יש כבר צעדי גבייה או לחץ חריף, אל תחכו, בדיקה מוקדמת יכולה לשנות את התמונה.
הדבר החשוב הוא לא לבחור את הפתרון ה”דרמטי” ביותר, אלא את הפתרון שיכול לעבוד עבורכם לאורך זמן, עם מינימום נזק ומקסימום שיקום.